Alta dos juros: contratação de crédito pode cair à metade no 2ª semestre da safra atual
Financeiras fazem corte bilionário na estimativa de contratação de financiamentos por produtores

O aumento da taxa de juros vai puxar o freio de mão na contratação de crédito para o agronegócio na 2ª metade da safra 2024/2025.
A cenário foi descrito por duas das principais cooperativas do segmento presentes na Show Rural Coopavel, que ocorre entre hoje e a próxima sexta-feira, em Cascavel, no Paraná.
O setor financeiro estima que, com a perspectivas da Selic entre 14% e 15,5% ao final do ano, o impacto no volume de concessões já é sentido e será ainda mais a partir da segunda metade da safra.
O Sicredi, por exemplo, projetava chegar a R$ 60 bilhões no final do ciclo, mas agora trabalha com uma faixa entre R$ 55 e R$ 57 bilhões.
Gustavo Freitas, diretor de Negócios, Crédito e Produtos do Sicredi, explica que a primeira metade da temporada registrou um crescimento de 11% no crédito rural, com R$ 41 bilhões concedidos exclusivamente pelo Plano Safra.

"Com a alta da taxa de juros, a expectativa é que o crescimento na segunda metade fique mais próximo de 6%. Prevemos um volume de crédito menor, entre R$ 18 e R$ 19 bilhões, abaixo do registrado na primeira metade”, afirma.
Assim, apesar da sazonalidade, a projeção de concessão de crédito seria 57% menor na comparação entre o primeiro e o segundo semestre da safra 2024/2025.
Produtor reticente
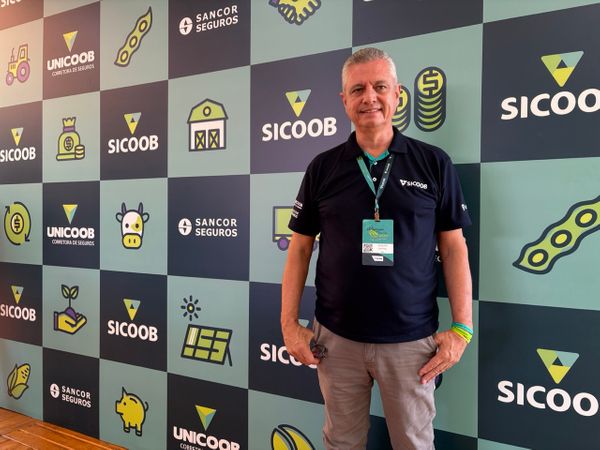
No Sicoob, a expectativa é semelhante. Carlos Schilick, diretor de mercado da cooperativa, explica que o impacto dos juros no setor se dá principalmente na precificação.
"A alta da Selic impacta a captação de recursos, pois investidores passam a exigir uma remuneração maior. Consequentemente, o custo do fundo aumenta e isso precisa ser repassado aos produtores, que fica reticente”, detalha.
O efeito direto da alta dos juros é a retração na procura por financiamento, especialmente em linhas de longo prazo, como as voltadas para maquinário e infraestrutura.
"Um financiamento de dez anos com taxa variável se torna um desafio para o produtor, pois ele não tem previsibilidade de custos. Fica mais difícil para o produtor precificar", explica Schilick.
Dinheiro tem
Apesar da desaceleração esperada na concessão de crédito, o volume de recursos disponíveis é elevado.
O Sicoob, por exemplo, colocou R$ 10 bilhões à disposição durante o Show Rural Coopavel, incluindo linhas do Plano Safra, recursos livres e repasses do BNDES. A cooperativa espera fechar ao menos R$ 1 bilhão nos cinco dias da Show Rural Coopavel.
Para Schilck, as linhas de investimento de longo prazo serão as mais afetadas. "Um financiamento para maquinário, por exemplo, pode ter um prazo de 10 anos, e as taxas variáveis tornam difícil prever os custos”, diz.
Já o Sicredi, por sua vez, também mantém oferta robusta, buscando minimizar os impactos da alta dos juros para seus cooperados.
"Atualmente, ainda é possível encontrar taxas menores, próximas a 13%, para aqueles que precisam financiar equipamentos ou outros investimentos urgentes. No entanto, ao longo do tempo, espera-se um impacto mais expressivo na redução do crédito disponível”, alerta Freitas.
O principal programa público para financiamento do agro, o Plano Safra, reservou mais de R$ 485 bilhões entre grandes e pequenos produtores para a temporada 2024/2025.
No balanço final, apesar do freio imposto pelo aumento da Selic, o crédito agrícola segue disponível e adaptado às condições de mercado. O desafio para produtores e cooperativas é equilibrar custos e oportunidades em um cenário de maior cautela financeira.
Safra maior
Um fator atenuante é a previsão de uma safra maior em 2024/2025, apesar de problemas climáticos localizados em algumas regiões do país.
De fato, a estimativa da Companhia Nacional de Abastecimento (Conab) aponta para um recorde de 322,3 milhões de toneladas de grãos na safra 2024/2025, cerca de 8% mais que na safra anterior.
Segundo Freitas, as condições meteorológicas favoráveis e a recomposição de estoques estão impulsionando a produção, o que tende a reduzir o risco de inadimplência.
"No Paraná, a colheita avança bem, e mesmo no Rio Grande do Sul, onde houve desafios climáticos, a produção ainda deve superar a do ano anterior. No Mato Grosso do Sul, algumas regiões enfrentaram problemas climáticos, mas ainda terão uma boa produtividade”, analisa.
Crédito mais competitivo
Tradicionalmente, as cooperativas de crédito se destacam como opção mais competitiva em comparação aos bancos privados.
Segundo Schilick, "O cooperativismo de crédito tem essa característica de levar justiça financeira, garantindo o menor impacto possível para o produtor rural. No cooperativismo, as taxas e tarifas são menores”.
Para Freitas, a diferença entre as instituições se torna ainda mais evidente em períodos de alta de juros.
"Enquanto bancos privados tendem a aumentar a seletividade do crédito devido ao maior risco, cooperativas conseguem manter um nível mais competitivo, pois operam com um modelo de proximidade com o produtor”, justifica.
Ele argumenta que as cooperativas conhecem melhor seus associados e as características econômicas da região, permitindo uma análise de risco mais detalhada e um acesso mais facilitado ao crédito.
"Além disso, no cooperativismo, o excedente financeiro retorna aos associados na forma de sobras, o que reduz os custos operacionais ao longo do tempo”, complementa.