Preço do milho oscila próximo à estabilidade no Brasil e em Chicago
Mercado está na expectativa sobre estimativas da produção nos Estados Unidos
Por |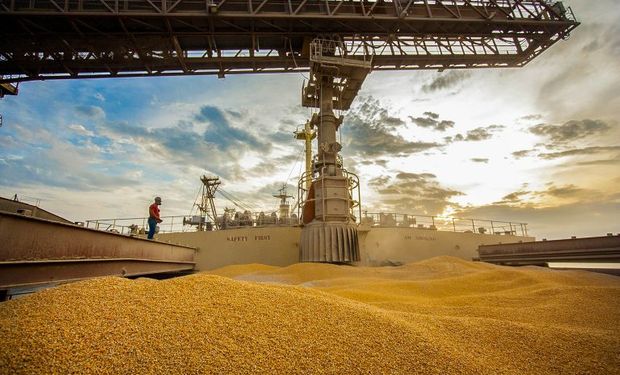
Agentes do mercado do milho operam de forma mais lentas nos últimos dias. (foto - Portos do Paraná)
O mercado do milho parece haver mudado de direção no início de novembro. Após terminar outubro com alta, ainda que pequena (1,1%), as cotações do cereal iniciaram novembro com leves, mas repetidas, baixas.
Segundo pesquisadores do Cepea, a pressão veio do baixo ritmo de negócios em virtude dos bloqueios em rodovias, mas, também, pelo recuo dos preços internacionais do milho.
As obstruções em centenas de estradas nacionais dificultaram o escoamento do cereal e levaram consumidores a utilizar a mercadoria em estoques, em detrimento de realizar novas aquisições.
Além disso, as cotações internacionais, que vinham dando suporte aos valores nos portos brasileiros, também recuaram, influenciados pela retomada das exportações de grãos por meio do Mar Negro.
Pesquisadores do Cepea indicam que esse cenário internacional reforçou a desvalorização no Brasil. Neste contexto, a cotação do milho varia com tendência de queda no início do mês, apesar de leve recuperação nos últimos dias.
| Data | Preço R$ | Preço US$ |
| 30/09/2022 | 84,42 | 15,7 |
| 03/10/2022 | 84,14 | 16,25 |
| 10/10/2022 | 83,5 | 16,11 |
| 17/10/2022 | 84,86 | 16,03 |
| 24/10/2022 | 85,08 | 16,09 |
| 31/10/2022 | 85,35 | 16,5 |
| 01/11/2022 | 85,11 | 16,65 |
| 03/11/2022 | 84,76 | 16,58 |
| 04/11/2022 | 84,95 | 16,87 |
| 07/11/2022 | 85,19 | 16,52 |
Milho apresenta estabilidade hoje em Chicago
Os contratos do milho operam com preços próximos à estabilidade nas negociações da sessão eletrônica da Bolsa de Mercadorias de Chicago (CBOT). O mercado apresenta bastante volatilidade, oscilando entre os territórios positivo e negativo, mas dentro de pequenas margens.
Os investidores se posicionam frente ao relatório de oferta e demanda de novembro do Departamento de Agricultura dos Estados Unidos, que será divulgado nesta quarta-feira (9).
Analistas consultados pelas agências internacionais apostam em uma produção de 13,893 bilhões de bushels de milho em 2022/23, ficando abaixo dos 13,895 bilhões de bushels indicados em outubro e aquém dos 15,074 bilhões de bushels registrados na safra 2021/22.
Os estoques finais de passagem da safra 2022/23 norte-americanos devem ser indicados em 1,212 bilhão de bushels, ante os 1,172 bilhão de bushels indicados no mês passado.
Para a safra global 2022/23, os estoques finais de passagem devem ser indicados em 300,6 milhões de toneladas, contra os 301,2 milhões de toneladas indicados em outubro.
A previsão é de que os estoques finais de passagem da safra mundial 2021/22 sejam apontados em 307,1 milhões de toneladas, sem alterações frente ao volume indicado no mês passado.
O Departamento divulgou também o relatório sobre a evolução da colheita das lavouras de milho. Até 6 de novembro, a área colhida estava em 87%. Em igual período do ano passado o número era de 83%. A média para os últimos cinco anos é de 76%. Na semana anterior, o percentual era de 76 pontos. O mercado esperava número de 86%.
Os contratos com vencimento em dezembro de 2022 operam cotados a US$ 6,75 por bushel, baixa de 0,75 centavo de dólar por bushel ou 0,11% em relação ao fechamento anterior. Ontem, o mercado foi pressionado pelos sinais de fraca demanda para o cereal norte-americano e pela queda do petróleo.
A fraqueza do dólar frente a outras moedas correntes, porém, limitou um maior movimento de baixa durante o dia. Na sessão, os contratos de milho com entrega em dezembro fecharam a US$ 6,75 3/4 por bushel, baixa de 5,25 centavos de dólar, ou 0,77%, em relação ao fechamento anterior.
A posição março fechou a sessão a US$ 6,81 1/2 por bushel, perda de 5,25 centavos, ou 0,76% em relação ao fechamento anterior.