Risco ou oportunidade: por que os Fiagros têm tanto deságio?
O que está acontecendo é a separação "do joio e do trigo" — algo que já aconteceu em bancos, frigoríficos, farmácias
Uma constante chama a atenção no mercado financeiro brasileiro quando o assunto são os ainda jovens, mas já famosos, Fundos de Investimento nas Cadeias Produtivas Agroindustriais (Fiagros).
A grande maioria tem não apenas deságio, mas substanciais depreciações na comparação entre valores de mercado e patrimônio líquido. Se falamos dos 10 maiores, por exemplo, todos tem desconto que variam entre moderados 5% a colossais 36%.
Segundo recente relatório da Quantum Finance, ao qual o Agrofy News teve acesso, pelo menos 15 dos 41 Fiagros listados estavam sendo negociados com descontos em relação aos seus valores patrimoniais por cota (VP) em maio de 2025.
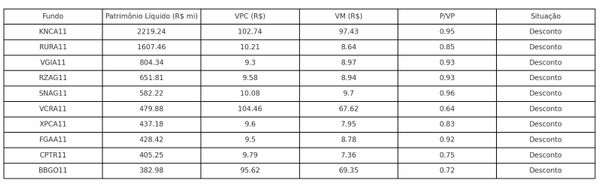
A tabela abaixo apresenta os dez maiores Fiagros por patrimônio líquido, com dados coletados em 30 de maio de 2025 no Fiagro.com.br, elaborado com informações da Suno Analítica.
São comparados o patrimônio líquido, valor patrimonial por cota (VPC), o valor de mercado por cota (VM), a relação P/VP e a situação de negociação.
Apenas a título de comparação, os Fundos Imobiliários (FIIs) negociados na B3 apresentam um deságio médio de aproximadamente 13%, ou seja, estão sendo cotados a cerca de 0,87 vezes o seu valor patrimonial (P/VP).
Na média, os Fiagros acima listados têm deságio apenas um pouco maior com média de 15,3%.
Em comentário publicado em seu canal no Youtube, o presidente do conselho do Grupo Suno, Tiago Reis, analisa que o quadro não deveria afastar os investidores.
"Eu vi algumas pessoas descontentes com o desempenho dos Fiagros e eu entendo um pouco a desconfiança. De fato existiram alguns Fiagros — e não foram poucos — que tiveram problemas nas suas operações de crédito”, disse.
Contudo, para ele, não se pode generalizar. “Na hora que você fala que Fiagro é uma porcaria, significa que você tá falando que crédito ao agronegócio é uma porcaria. Ou a questão é precificação e acompanhamento de risco?”, perguntou.
Cada caso é um caso
Embora todos os fundos listados acima estejam sendo negociados com desconto em relação ao valor patrimonial, a intensidade varia.
“Crédito é isso: você bota o dinheiro na frente e recebe depois. Tem operação de crédito boa, tem operação ruim. Tudo se resume à capacidade de originação. Mesmo em carteiras com 5% ou 10% de inadimplência, o retorno pode ser positivo se o restante performar bem”, lembrou.
Maior deles com patrimônio acima de R$ 2,2 bilhões, o KNCA11, administrado pela Kinea Investimentos, tinha cotas sendo negociadas por R$ 97,43, enquanto seu valor patrimonial era de R$ 102,74, gerando um desconto de aproximadamente 5%.
Já o RURA11, o segundo em patrimônio e gerido pela Itaú Asset Management, mostrou uma discrepância maior, com cotas negociadas a R$ 8,64 ante um VP de R$ 10,21, resultando em um expressivo desconto de cerca de 15%.
Já fundos como VCRA11, CPTR11 e BBGO11 apresentam deságios expressivos, acima de 25%, indicando cautela por parte do mercado diante da composição dos ativos e dos riscos percebidos.
O maior desagio está mesmo com o VCRA11. Com patrimônio estabelecido em R$ 479,88 milhões e cotas por patrimônio a R$ 104,46, suas cotas em valor de mercado estavam sendo negociadas a R$ 67,62, com deságio de 36%.
Joio do trigo
Especialistas atribuem esses descontos ao fenômeno da marcação a mercado, que afeta especialmente os Fiagros de papel, aqueles predominantemente expostos a ativos como Certificados de Recebíveis do Agronegócio (CRAs).
Em um contexto de taxas de juros elevadas e instabilidade econômica, os preços dessas cotas tendem a oscilar bastante, provocando deságios significativos.
“Boa parte das carteiras de crédito no agro são atreladas ao CDI. Se não existir inadimplência, os dividendos tendem a subir. O que está acontecendo é a separação do joio e do trigo — algo que já aconteceu em bancos, frigoríficos, farmácias”, opinou.
A recuperação judicial de grandes players, como a AgroGalaxy em 2024, somada aos desafios climáticos enfrentados pelo setor agropecuário, ampliaram as preocupações e consequentemente influenciaram negativamente a percepção sobre a segurança desses ativos.
“Muitos investidores também têm parte da responsabilidade: compraram fundos que pagavam mais yield, muitas vezes sem analisar a carteira de crédito. Nem sempre quem paga mais yield é o melhor fundo ao longo do tempo”, frisou Reis.
Inclusive, descontos expressivos podem representar oportunidades para investidores com visão de longo prazo. Isso porque, se as condições econômicas e setoriais melhorarem, a tendência natural seria uma recuperação dos preços das cotas, gerando ganhos de capital expressivos.
"Alguns fundos já recuperaram metade da queda e o mercado está separando o joio do trigo. Os anos de 2023 e 2024 foram ruins para o agro, mas 2024/25 tende a ser melhor”, previu.
Adicionalmente, a atratividade dos Fiagros continua elevada devido à isenção tributária dos dividendos distribuídos para pessoas físicas, além de yields frequentemente superiores à média do mercado, o que mantém a atenção dos investidores mesmo durante períodos mais turbulentos.
“Raramente o problema está na categoria. Ações não são ruins, Fiagros não são ruins. Existem bons e maus ativos. Cabe ao investidor identificar bons gestores e aplicar com inteligência”, finaliza.