Brasil falha no essencial ao demonstrar a sustentabilidade do agro, diz CEO do Rabobank
Fabiana Alves aponta foco do banco em desincentivar abertura de novas áreas e estimular recuperação de terras degradadas
Um velho ditado romano dizia que à mulher de César não lhe bastava ser honesta, mas também precisaria parecer honesta.
A mesma lógica serve para a sustentabilidade do agronegócio brasileiro que tem grandes ativos ambientais, mas não o parece aos olhos globais.
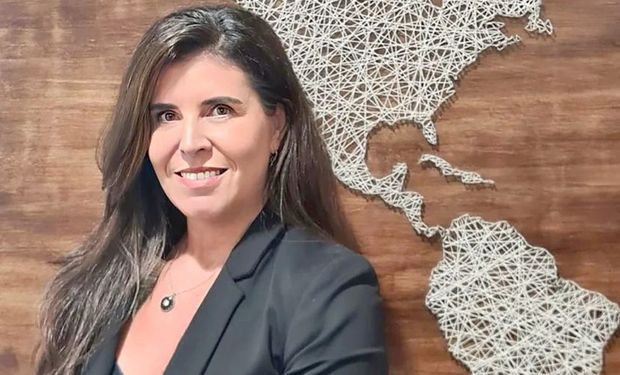
Esse foi um dos pontos da entrevista exclusiva com Fabiana Alves, CEO do Rabobank no Brasil, que também abordou o momento do crédito privado, desafios estruturais e os focos do banco no país.
A executiva também participará do World Agritech Summit na próxima semana em São Paulo, com cobertura completa aqui no Agrofy News.
Com vistas à COP30, ela adverte que, apesar do Brasil ser líder em preservação ambiental em áreas privadas e outras práticas, a ausência de homologação do Cadastro Ambiental Rural (CAR) impede o país de demonstrar plenamente seu compromisso com a sustentabilidade.
Neste caso, os produtores rurais estão fazendo a sua parte, mas a burocracia em nível estadual, não. Apesar de mais de 90% das propriedades já terem realizado o cadastro, apenas 3% foram homologados devido à lentidão burocrática dos entes estaduais.
"A falta de dados atualizados e a desconexão entre monitoramentos estaduais e federais dificultam a atuação do setor financeiro na verificação do compliance ambiental”, constata.
Para ela, o cenário do crédito privado no Brasil enfrenta ainda outras limitações. Além da alta taxa de juros “que machuca” aos tomadores de financiamento, as dificuldades também envolvem insegurança jurídica.
Fabiana frisou que decisões judiciais recentes envolvendo recuperações judiciais e classificação de terras como bens essenciais abalam a confiança do setor financeiro.
"A gente não vê uma uma segurança jurídica adequada, certamente o crédito fica comprometido, o volume de crédito fica comprometido. Isso faz com que bons pagadores arquem com o custo dos maus”, explica.
Confira a íntegra da entrevista no vídeo e abaixo:
Agrofy News (AN): Fabiana, como você vê o cenário do crédito privado para a próxima safra aqui no Brasil?
Fabiana Alves (FA): Bom, como eu sempre digo, o agro é um setor de extremo interesse para o setor financeiro privado. Ao longo das últimas décadas, o setor cresceu tanto que os programas públicos de financiamento não conseguiram atender totalmente essa demanda, o que abriu espaço para o crédito privado.
É um setor que entrega muitos ganhos de eficiência, continua crescendo, é base da nossa economia, representando mais de 25% do PIB e dos empregos também.
Portanto, é conceitualmente extremamente interessante, além de trabalhar com crédito colateralizado por ativos de alto valor — que são as terras —, especialmente quando falamos de crédito à produção primária. É um setor muito atrativo, conceitualmente.
O problema que enxergamos são, sim, as taxas de juros, que machucam e tornam os investimentos menos atrativos, principalmente aqueles que dependem de capital de longo prazo. E há um segundo aspecto muito importante, que é a segurança jurídica.
O crédito privado hoje está abalado, impactado por uma insegurança jurídica, vinda de recuperações judiciais e da determinação de terra como bem essencial.
O crescimento do crédito no setor foi pautado no uso da alienação fiduciária como instrumento de garantia, que trouxe segurança para as instituições financeiras. Essa segurança está sendo questionada com decisões judiciais recentes.
Se não tivermos uma segurança jurídica adequada, certamente o crédito fica comprometido, o volume de crédito fica comprometido. E o que é muito ruim nessa história é que os bons pagadores acabam pagando a conta dos maus pagadores.
AN: Todo risco se reflete em crédito mais caro, né?
FA: Exatamente. Esse é um grande ponto de atenção. O segundo grande ponto são as questões ambientais. A regulamentação está ficando mais explícita e mais restrita.
O monitoramento está sendo atribuído como responsabilidade da indústria financeira — o que tudo bem —, mas, para isso, a indústria precisa contar com um processo de monitoramento e com a oferta de dados públicos de qualidade e no tempo adequado para as transações financeiras.
Quando o monitoramento traz dados atrasados, isso nos impacta.
E, quando a celeridade dos processos administrativos, necessários para garantir o compliance ambiental, não acompanha o timing das transações financeiras, isso também impacta muito.
Esse é um ponto extremamente sensível, especialmente pela baixa homologação dos CARs no país e pela desconexão entre o monitoramento federal e os monitoramentos sob autoridade dos estados. É algo que o governo precisa, de fato, resolver.
AN: Comparando com outros países, como funciona essa questão da segurança jurídica e do monitoramento ambiental? Dá para o Brasil aprender algo a partir dessa experiência global?
FA: São aspectos muito menos críticos em outros países. Por exemplo, temos uma atuação forte na Austrália, nos Estados Unidos e na Holanda. Lá, essas não são questões que trazem essa preocupação. A regulamentação está muito melhor alinhada com a disponibilidade de dados públicos e com a celeridade dos processos administrativos e de compliance.
Então, realmente, esse é um problema que não temos em outros países. Além disso, os processos jurídicos nesses mercados correm de forma muito mais rápida, com muito mais previsibilidade e com um framework muito mais claro em termos de expectativa dos resultados. Isso traz muito mais segurança para a indústria financeira.
AN: Você comentou sobre as recuperações judiciais e essa insegurança jurídica. Isso muda o apetite do Rabobank para financiar o agro no Brasil?
FA: Não muda o nosso apetite. Continuamos, sim, com apetite para financiar o setor e crescer junto com o agro. O que muda é o nosso processo de seleção dos clientes e das transações que damos suporte financeiro. É o rigor com que fazemos as avaliações, principalmente no primeiro momento.
AN: E como é a atuação do Rabobank no Brasil? Existem perfis de clientes, tipos de cultura ou regiões que vocês priorizam? Ou é uma análise focada apenas na solvência, nos aspectos ambientais e trabalhistas?
FA: É por tudo. Na verdade, somos supercriteriosos, numa avaliação bastante universal do cliente. Começamos, sim, pela capacidade de geração de caixa da operação. Especificamente, o Rabobank é focado em commodities globalmente precificadas. Estamos muito focados em dar suporte dentro da cadeia ao que é voltado para exportação, direta ou indiretamente.
Esse é o nosso modelo de negócio, até porque a grande maioria dos nossos fundos é em moeda estrangeira. Isso faz sentido econômico e de risco para players ligados direta ou indiretamente à exportação ou importação. Esse é o primeiro critério.
O segundo é a geração de caixa da operação. E o terceiro — na verdade, nem é terceiro, vem antes de tudo — é o compliance ambiental. Se não tivermos conforto ambiental, nem seguimos para avaliação financeira ou de risco.
AN: Perfeito. Vou voltar nesse ponto ambiental, mas antes, sabemos que uma linha bem utilizada no Brasil são as linhas dolarizadas. Isso influenciou a atuação do Rabobank?
FA: Na verdade, ela sempre foi o nosso carro-chefe desde que o Rabobank se instalou no Brasil. Como não temos operação de varejo, não temos depósitos em moeda nacional. Fazemos algumas captações em reais via LCAs, Letras Financeiras e também somos distribuidores de operações do BNDES.
Fora isso, o grosso do nosso business gira em torno de moeda estrangeira. Isso faz sentido, porque estamos focados na cadeia de exportação.
É uma gestão natural do risco de câmbio, atuando com linhas em dólar, e acreditamos que essa continuará sendo a tendência para o agro comercial voltado à exportação.
AN: Você já comentou que o critério ambiental deixou de ser uma tendência e passou a ser requisito. Como isso é integrado na prática nas avaliações?
FA: A sustentabilidade é pilar estratégico do Rabobank desde sempre. Isso faz parte do nosso modelo de negócio. Desde que começamos a financiar produção primária há 20 anos, sustentabilidade já fazia parte das nossas análises.
Acompanhamos os ratings de sustentabilidade dos nossos clientes junto com os ratings de crédito desde sempre.
Fazemos uma análise socioambiental de cada cliente no início do relacionamento, olhando aspectos regulatórios, estrutura fundiária, compliance com a legislação ambiental, licenças corretas e, se for o caso, licenças para conversão de terra. Recentemente, passamos a fazer esse acompanhamento também via Geodata, o que trouxe mais eficiência ao processo.
AN: E como o Brasil chega na COP30, na sua visão? Considerando que vocês têm um banco de dados muito rico, tanto pela atuação do Rabobank no Brasil quanto globalmente, qual é a sua leitura sobre esse cenário?
FA: Vamos lá. Apenas 3% dos CARs estão homologados no país, 3%. Embora o processo de declaração — que era uma etapa voluntária — já tenha sido feito por mais de 90% das propriedades. Mas, sim, existem muitos problemas decorrentes da precariedade da documentação inicial, problemas técnicos, sobreposição de áreas, biomas e também questões relacionadas ao compliance com o Código Florestal.
O Código Florestal é essencial. Ele permite que o Brasil e o agronegócio brasileiro demonstrem que é possível conciliar produção e preservação. Afinal, os produtores brasileiros são os maiores preservadores.
Dos 60 e tantos por cento de área nacional preservada, mais de 25% está dentro de propriedades privadas. Portanto, o CAR e o Código Florestal são ferramentas que fortalecem essa narrativa de que preservação e produção convivem no Brasil.
No entanto, o que deveria ser nossa maior fortaleza acaba se tornando uma fraqueza. Porque, sem a homologação do CAR e sem que os planos de ajuste ambiental sejam efetivamente executados — sejam eles referentes a conversões antes da data de corte do Código Florestal ou conversões inadequadas após essa data —, a gente não fecha o ciclo.
E, sem fechar esse ciclo, não temos o CAR homologado nem a plena conformidade com o Código Florestal. Isso prejudica profundamente o posicionamento do Brasil.
Se isso estivesse resolvido, resolveríamos a discussão da legalidade na conversão de terras para produção agrícola. E isso facilitaria muito a rastreabilidade dentro das cadeias do agro, especialmente na questão do desmatamento. Resolveríamos uma grande parte da questão.
Mas seguimos com um problema: a legalidade da conversão de terras, que é algo previsto no Código Florestal, não é aceita globalmente. Por quê? Porque o mundo entende que a agenda climática exige a interrupção de qualquer conversão de terra, mesmo que ela seja legal, mesmo que seja feita dentro das regras brasileiras.
E aí vem uma agenda absolutamente relevante para o Brasil: além de colocar o CAR de pé e cumprir o Código Florestal, o país precisa entregar crescimento da produção sem expansão de área. Como? Através da regeneração de áreas degradadas, aumento da produtividade nas áreas atuais e aumento de área irrigada — só 5% das nossas áreas são irrigadas. Existem inúmeras alternativas.
O Brasil tem 40 milhões de hectares de áreas degradadas que podem ser regeneradas e convertidas para produção agrícola. Então, essa é a agenda que precisa estar na mesa na COP.
AN: Ou seja, apesar de termos tudo isso — produtores preservando, regenerando, aumentando produtividade — a imagem do agro brasileiro na COP pode não ser boa por conta dessas pendências burocráticas.
FA: Exato. Isso, infelizmente, dificulta a nossa tarefa de mudar a narrativa de que o agro brasileiro está correlacionado com desmatamento. E lá fora existe uma percepção muito equivocada de que o agro está 100% ligado ao desmatamento.
Pior: lá fora muitas vezes não se faz a distinção entre legalidade e ilegalidade. E ainda associam isso diretamente ao desmatamento na Amazônia, que é o bioma mais sensível globalmente.
Então, de fato, precisamos ter propostas muito claras de como resolver nossas fraquezas. Fraqueza número 1: o CAR. Fraqueza número 2: o cumprimento pleno do Código Florestal.
Só aí podemos sentar à mesa de negociação e discutir como crescer — e crescer regenerando áreas degradadas, não convertendo novas áreas. A pressão é enorme.
E, do outro lado, vale lembrar que o grosso do desmatamento no Brasil é ilegal e acontece em áreas não designadas. Ou seja, não está dentro de áreas produtivas com CPF ou CNPJ. É um problema de Estado, de comando, controle e monitoramento.
Infelizmente, essa diferença nem sempre é reconhecida lá fora. E a pressão acaba recaindo sobre o agronegócio formal, sobre quem está dentro da cadeia, e não sobre quem realmente está promovendo o desmatamento ilegal.
Por isso, esse tema precisa ser tratado com muita objetividade, transparência e com medidas práticas, rápidas e contundentes.
AN: Perfeito. E me veio aqui uma frase, ouvindo você falar, que é do Carlos Drummond de Andrade: “Burocratas, que ódio vos tenho”. É uma pena que o Brasil, por questões muitas vezes burocráticas, acabe perdendo oportunidades na COP.
Mas falando de soluções: quais são as técnicas, práticas de cultivo ou modelos produtivos que o Rabobank enxerga como prioritários para financiar, incentivar e fomentar?
FA: Essa é uma ótima pergunta. O agronegócio brasileiro, historicamente, é de altíssima adoção de tecnologia. Foi assim que chegamos até aqui, crescendo produtividade quatro vezes mais do que a área plantada.
E, quando falamos em área plantada, falamos da cadeia como um todo — cresce insumos, cresce processamento, cresce exportação e também a oferta no mercado interno.
A adoção de tecnologia nunca foi um problema. O que precisa é estar lastreada em investimento em pesquisa, em políticas públicas bem estruturadas e, claro, em acesso a financiamento.
O produtor brasileiro entende que ele precisa cuidar do seu ativo mais precioso, que é a terra. E, consequentemente, do ativo nacional, que é nossa condição climática — que permite duas safras por ano, que permite o plantio direto e toda essa excelência produtiva.
Por isso, a adoção de práticas regenerativas cresce rapidamente. Essas práticas aumentam a resiliência climática da propriedade. Independente da agenda global, ela é importante para proteger o principal ativo do produtor.
Tanto é que hoje o Brasil é o segundo país do mundo em área de agricultura regenerativa em processo — e, em velocidade de adoção, somos front runners, líderes.
AN: Por que segundo? Quem é o primeiro?
FA: Segundo em área total. Mas em velocidade de adoção, somos líderes. Ainda é proporcionalmente pequeno frente à área agrícola brasileira, mas já temos mais de 1 milhão de hectares cultivados com práticas regenerativas, fazendo a transição de uma agricultura de alto carbono para uma agricultura de baixo carbono.
O Cerrado já nos oferece uma vantagem com as duas safras e o plantio direto. Mas só isso não resolve. É preciso também transitar do uso intensivo de químicos para mais bioinsumos, foco na fertilidade biológica do solo, manejo integrado de pragas e aumento da saúde do solo como um todo.
E isso está acontecendo, mas poderia ser ainda mais acelerado. É um jogo de ganha-ganha para todos.
AN: Só para entender: o que o Rabobank classifica como agricultura regenerativa? Plantio direto já temos, bioinsumos o Brasil lidera, integração lavoura-pecuária-floresta também avança... Qual o conjunto mínimo de práticas para ser considerado agricultura regenerativa?
FA: Todos esses que você citou, mais dois fundamentais: redução do uso de químicos e aumento do uso de bioinsumos, além de foco na saúde do solo.
E, sobretudo, a mensuração do impacto dessas práticas em termos de emissões. Não basta fazer, tem que demonstrar.
Precisamos tropicalizar os parâmetros de cálculo de emissões nas culturas que o Brasil lidera. Precisamos de uma taxonomia e metodologia certificada e reconhecida internacionalmente, que permita monitorar e demonstrar com transparência a evolução da troca de uma agricultura convencional por uma regenerativa.
AN: Isso já existe no mundo? Há algum standard global?
FA: Existem referências científicas sobre emissões, sim. Mas não necessariamente adaptadas à nossa forma de produzir. E essa assimetria precisa ser corrigida.
Quando você olha para o sistema produtivo brasileiro de soja, considerando todos os aspectos locais, vemos que as emissões são muito menores do que os modelos internacionais costumam projetar. Mas, como não temos uma metodologia certificada, não conseguimos provar.
E isso dificulta, inclusive, para os bancos membros da Net Zero Banking Alliance, que assumiram o compromisso de monitorar suas emissões financiadas. Sabemos que os padrões globais não refletem 100% da nossa realidade, mas precisamos de padrões reconhecidos para fazer essa transição.
AN: A Embrapa tem trabalhado nisso, né? Especialmente a unidade da soja no Paraná. Enquanto esse standard não vem, quanto o Brasil perde em financiamento? Isso encarece crédito?
FA: Ainda não é exatamente assim, não chega a encarecer diretamente. O que acontece é que começamos, há dois anos, a medir as emissões financiadas na nossa carteira e a acompanhar como nossos clientes fazem essa transição para uma agricultura de menor impacto.
Hoje temos 2 milhões de hectares mapeados, usando uma única metodologia consistente. Provavelmente, é o maior mapeamento do tipo no Brasil hoje.
Não estamos falando de muitos produtores, porque trabalhamos com grandes produtores, mas o que percebemos é que, quando trazemos essa discussão para a mesa e mostramos a correlação das práticas com as emissões, isso fomenta a adoção de agricultura regenerativa.
AN: E já há algum número? Já conseguem ver redução de emissões ou aumento de sequestro de carbono?
FA: Ainda não. A correlação “crédito mais barato por menor emissão” ainda não existe. E, para ter, precisamos avançar muito. O que estamos medindo hoje são as emissões geradas, não o balanço completo entre emissão e sequestro.
Falta um monitoramento safra a safra e incorporar a variável de fixação de carbono no solo. A gente não está lá ainda.
Mas a cenoura lá na frente é muito clara: quando tivermos o Código Florestal implementado, CAR homologado, incentivos adequados para regeneração de áreas degradadas e metodologias certificadas para emissões, teremos tudo o que precisamos para transformar o carbono em uma nova commodity.
AN: Você acredita nisso, no carbono como nova commodity?
FA: Totalmente. E não sou só eu — são os dados da Bloomberg. Eles estimam que 30% do carbono negociado no mundo vai passar pelo Brasil.
Mas, para isso, precisamos estruturar o sistema. Colocar os enablers de pé. Precisamos destravar o mercado de regeneração, destravar as compensações do Código Florestal, estruturar projetos de carbono... Isso tudo fecha o ciclo.
Inclusive, muitos produtores hoje têm excesso de área de reserva legal, acima do exigido pelo Código Florestal. Isso poderia ser transformado em projeto de carbono, gerando receita, sem necessidade de abrir novas áreas.
Por outro lado, quem ainda pensa em abrir novas áreas — mesmo que legalmente — precisa de um mecanismo de desincentivo. E o carbono é uma resposta para isso.
AN: Perfeito. Para fechar, então: o Rabobank já não financia novas áreas?
FA: Ainda financiamos, sim, clientes que têm licenças de conversão válidas. Não deixamos de trabalhar com esses clientes, porque isso está dentro da regulamentação atual. Mas estamos buscando mecanismos para desincentivar esse tipo de crescimento.
Até porque já existem pressões comerciais claras, especialmente relacionadas ao corte europeu após 2020. E, embora exportemos apenas 15% para a Europa — e mais de 50% para a Ásia, que não tem essa demanda —, não podemos planejar o futuro baseados nessa realidade que pode mudar a qualquer momento.
Além disso, a preservação é, antes de mais nada, uma questão de resiliência climática. Estudos científicos mostram que propriedades rodeadas por áreas preservadas têm maior resiliência climática. É isso que garante o nosso regime de chuvas, que permite as duas safras. Não podemos esquecer disso.
Estamos criando um processo educativo com os clientes, buscando alternativas para crescer sem abrir novas áreas. Mas isso ainda precisa avançar muito.
AN: Perfeito, Fabiana. Foi uma satisfação enorme conversar com você. Aprendi muito e espero conversarmos mais vezes. Muito obrigado!
FA: Eu que agradeço pela oportunidade. Muito obrigada!