Tecnologia leva "homeopatia" à doença crônica do seguro rural
Inovações digitais reduzem fraudes, prevêem riscos e favorecem acesso, mas diagnóstico sobre o tema é ainda mais grave
O modelo de seguro rural brasileiro está na UTI devido à necessidade crescente de proteção ao produtor e os graves entraves — tanto públicos quanto privados — que impedem sua alta.
Em um momento de alta volatilidade climática, juros altos e cortes no orçamento federal, tecnologias como sensoriamento remoto, inteligência artificial e monitoramento satelital podem mostram-se como um tratamento homeopático importante para manter "pulso".
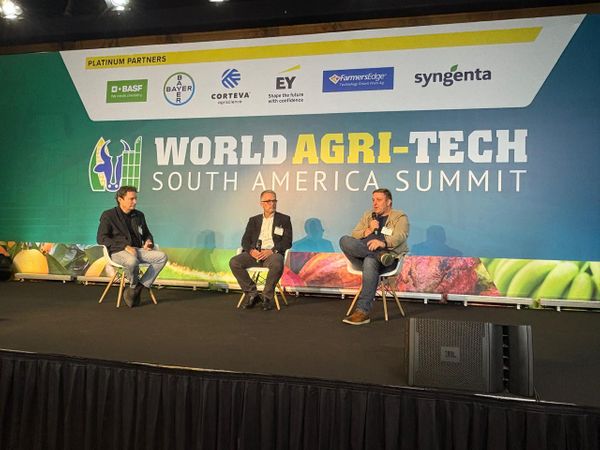
Essa foi a tônica do painel "Agri-Fintech: Acelerando o acesso ao crédito e ao seguro por meio de plataformas digitais”, realizado durante o World Agri-Tech Summit, em São Paulo.
Entre os especialistas, Fábio Damasceno, diretor técnico agro da Mapfre, e Celso Macedo, general manager da Farmers Edge, como e até onde a terapia da tecnologia pode ajudar.
Fábio contextualizou o tema ao informar que o Brasil tem um dos menores índices de cobertura agrícola do mundo.
“Apenas 10% da produção nacional está segurada. Isso é um descompasso brutal quando comparado a países como os Estados Unidos e membros da União Europeia”, afirmou.
Imprevisibiidade estrututal
Para ele, o problema é estrutural, e começou a ser enfrentado apenas há duas décadas com a criação do Programa de Subvenção ao Prêmio do Seguro Rural (PSR), em 2005.
O programa cresceu de forma lenta até 2015 e, com o aumento de recursos públicos, passou a ganhar escala. De 400 milhões em subsídios em 2015, saltou para R$ 1,4 bilhão em 2021. O número de hectares segurados triplicou, chegando a 15 milhões.
Mas a quebra severa na safra 2021/2022 gerou sinistralidade acima de 400%, abateu o apetite das seguradoras e gerou uma retração também nos contratos de resseguro — mecanismo que protege as próprias seguradoras.
Desde então, o setor convive com instabilidade e incerteza.
Segundo Damasceno, a falta de previsibilidade orçamentária do governo — com verbas discricionárias e suscetíveis a contingenciamentos — impede o planejamento de longo prazo. “O seguro rural precisa de uma política de Estado.
Hoje, as empresas fazem seus planos estratégicos com base em estimativas sem garantia de execução”, disse.
Cultura do seguro
O problema não é apenas financeiro. Há também um gargalo cultural. Mesmo nos anos de maior subvenção, apenas 15% da área agrícola foi segurada. Hoje, o índice voltou a cair.
“Em regiões do Sul, mais expostas a intempéries, o produtor já tem consciência do risco. Mas no Centro-Oeste e em áreas de certa estabilidade climática, a adesão ainda é muito baixa”, observou Fábio.
Outro desafio é a adequação dos produtos de seguro às realidades regionais. Muitos contratos são baseados em médias de produtividade que não refletem a performance de produtores mais tecnificados.
“Falta diálogo, abertura e, assim, personalização. O seguro não é para reagir, é para planejar: você segura a lavoura não esperando usá-lo todo ano, mas para proteger seu negócio num ciclo de dez anos”, explicou.
Alívio tecnológico
Nesse contexto, a tecnologia surge como aliada crucial. Celso Macedo, general director da Farmers Edge, explicou como ferramentas digitais vêm transformando o setor de seguros e financiamentos agrícolas.
“Hoje, as seguradoras conseguem cruzar coordenadas geográficas com dados históricos da lavoura para avaliar o risco real daquele produtor”, afirmou.
Segundo Celso, o uso de satélites com frequência de imagem de 3 a 5 dias (como os Sentinel e, em alguns casos, os satélites privados da Planet ou Pixxel) permite monitorar o ciclo da cultura em tempo real, ajudando na precificação do seguro e no acompanhamento da execução técnica do produtor.
“Se o manejo estiver inadequado, a seguradora pode intervir antes que o problema vire sinistro. Isso reduz o custo geral e melhora o serviço.”
Além da análise agronômica, o monitoramento também combate fraudes — outro ponto sensível do sistema brasileiro.
“Com dados georreferenciados, conseguimos evitar pedidos de indenização indevidos. Já tivemos experiências com seguradoras que evitaram prejuízos milionários só com base em relatórios de campo e imagens de satélite”, contou.
A digitalização também atende a uma exigência legal.
Em 2024, entrou em vigor a obrigação de que 10% das áreas cobertas por Proagro sejam georreferenciadas, com envio de relatórios ao governo. A meta é chegar a 100% nos próximos anos.
“Estamos emitindo relatórios mensais para o Sicredi em mais de 3 milhões de hectares”, revelou Celso. A iniciativa será obrigatória para todas as seguradoras do país.
As ferramentas também cruzam dados climáticos (como o ZARC — zoneamento agrícola de risco climático), registros de produtividade, conformidade ambiental e até indicadores sociais e trabalhistas.
“Com isso, a seguradora consegue entender o perfil de risco do cliente, calcular prêmios mais justos e ampliar o acesso ao seguro”, afirmou.
Transição desejável
Essa inteligência de dados é o que pode permitir a transição de um modelo excessivamente dependente de subsídios públicos para um sistema mais sustentável, baseado em risco real.
“Não adianta exigir seguro no Plano Safra se não houver produto disponível ou custo acessível. A tecnologia ajuda a criar essa ponte”, lembrou Damasceno.
No longo prazo, a expectativa é que o fundo de catástrofe defendido pela ex-ministra Tereza Cristina e projetos de lei que blindem o orçamento do seguro rural tragam mais estabilidade. Mas até lá, são as soluções digitais que podem dar fôlego ao setor.
“Com mais previsibilidade e menos fraudes, o mercado se torna mais atrativo para seguradoras e resseguradoras e, mais importante, os bons produtores”, concluiu Fábio.