O que muda com a Reforma Tributária aprovada pela Câmara dos Deputados?
Texto segue para sanção presidencial com benefícios para o agro e inclusões na cesta básica
Por |
Proposta inclui medidas como cashback para a população mais pobre, isenção de impostos sobre a cesta básica e redução de tributos para imóveis.
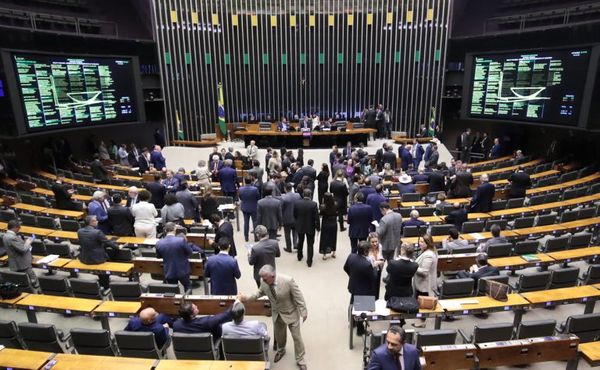
Na noite de terça-feira, a Câmara dos Deputados aprovou o projeto de lei complementar que regulamenta a Reforma Tributária sobre o consumo, com 324 votos favoráveis, 123 contrários e 3 abstenções.
Em seguida, os deputados derrubaram as mudanças feitas pelo Senado com 328 votos contra e 18 a favor. Agora, o projeto será enviado ao presidente Luiz Inácio Lula da Silva para sanção.
A proposta inclui medidas como cashback para a população mais pobre, isenção de impostos sobre a cesta básica e redução de tributos para imóveis.
Lula tem um prazo de duas semanas para sancionar a proposta. O parecer do relator, deputado Reginaldo Lopes (PT-MG), excluiu pontos importantes alterados no Senado, como a retirada de bebidas açucaradas do Imposto Seletivo e a redução de 60% na alíquota para serviços de saneamento e veterinária.
A proposta também eliminou a possibilidade de substituição tributária do futuro Imposto sobre Valor Adicionado (IVA) e restabeleceu a lista de medicamentos com isenção ou alíquota reduzida.
Veja o que muda com a aprovação da Reforma Tributária?
Proteína animal
Apesar de as contas do governo terem indicado um aumento de 0,53 pontos percentuais na alíquota geral dos tributos, a isenção para carnes, peixes, queijos e sal foi mantida no texto final.
Em contrapartida, o Plenário da Câmara reverteu sugestão do Senado e manteve a cobrança do Imposto Seletivo sobre bebidas açucaradas.
Armas e munições ficaram de fora do Imposto Seletivo, que substituirá parcialmente o IPI com alíquotas menores. Desde outubro de 2023, o governo federal restabeleceu a alíquota do IPI de armas para 55%. Com o fim da cobrança do IPI em 2027, não haverá um tributo substituto para esses itens.
Como as armas e munições não serão considerados produtos prejudiciais à saúde humana, será possível inclusive que beneficiários da devolução de tributos (cashback) obtenham a devolução de 20% das alíquotas de CBS/IBS incidentes.
Na cesta básica, que terá alíquota zero desses tributos sobre o consumo, além dos produtos típicos, como arroz, feijão, leite, manteiga, carnes e peixes, açúcar, macarrão, sal, farinha de mandioca e de milho, o texto inclui outros.
Veja a lista de alimentos com imposto zerado:
-
Carnes: bovina, suína, ovina, caprina e de aves — com exceção de foies gras;
-
peixes — com exceção de salmão, atum, bacalhau, hadoque, saithe e ovas;
-
arroz;
-
leite e leite em pó;
-
fórmulas infantis;
-
manteiga;
-
margarina;
-
feijão;
-
café;
-
óleo de babaçu;
-
farinha de mandioca e tapioca;
-
farinha de milho;
-
grãos de milho;
-
farinha de trigo;
-
açúcar;
-
massas alimentícias e pão francês;
-
grão de aveia;
-
farinha de aveia;
-
queijos mozarela, minas, prato, coalho, ricota, provolone, parmesão, fresco não maturado e do reino, além de requeijão;
-
sal;
-
mate;
-
farinha hipoproteica;
-
massas hipoproteicas;
-
ovos;
-
alguns tipos de produtos hortícolas — com exceção de cogumelos e trufas;
-
frutas frescas ou refrigeradas e frutas congeladas, sem açúcar ou conservantes;
-
plantas e produtos de floricultura relativos à horticultura e cultivados para fins alimentares, ornamentais ou medicinais;
-
raízes e tubérculos; e
-
cocos.

Frutas e ovos
Ainda conforme previsão da própria emenda constitucional da reforma (EC 132/23), haverá redução de 100% das alíquotas de IBS e CBS para ovos, coco, frutas frescas ou refrigeradas e frutas congeladas sem adição de açúcar ou adoçantes.
Quanto aos produtos hortícolas (legumes e hortaliças), o projeto deixa de fora cogumelos e trufas, mas isenta alcachofra e aspargos, ambos alimentos mais caros e de pouco uso pela população em geral, justificativa usada pela Fazenda para selecionar os tipos de produtos listados nesta isenção e também para a redução de 60% da alíquota de outros alimentos.
A novidade no texto aprovado é a inclusão de plantas e produtos de floricultura para hortas e cultivados para fins alimentares, ornamentais ou medicinais (bulbos, mudas, tubérculos, flores).
Alguns alimentos de consumo mais frequente terão redução de 60% das alíquotas, como crustáceos, mel, massas alimentícias e sucos naturais. A redução de 60% também se aplicará a produtos agropecuários e insumos usados na agropecuária, como defensivos agrícolas, fertilizantes, rações e vacinas veterinárias.
Veja a lista de alimentos que terão redução de 60%:
-
Crustáceos (exceto lagostas e lagostim)
-
Leite fermentado, bebidas e compostos lácteos;
-
Mel natural
-
Farinha, grumos e sêmolas, de cerais; grãos esmagados ou em flocos, de cereais
-
Amido de milho
-
Massas alimentícias
-
Sucos naturais de fruta ou de produtos hortícolas sem adição de açúcar ou de outros edulcorantes e sem conservantes
-
Polpas de frutas sem adição de açúcar ou de outros edulcorantes e sem conservantes
-
Sucos naturais de fruta ou de produtos hortícolas sem adição de açúcar ou de outros edulcorantes e sem conservantes
-
Pão de forma
-
Extrato de tomate
-
Produtos hortícolas
-
Fruta de casca rija regional, amendoins e outras sementes
-
Óleo de soja, de milho, canola e demais óleos vegetais (com exceção de óleo de babaçu, que está na cesta de 100
A proposta reduz em 60% a CBS e o IBS incidentes sobre a venda de produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas vegetais in natura, considerados aqueles não submetidos a nenhum processo de industrialização.
Serão permitidos, entretanto, beneficiamentos básicos, como resfriamento, congelamento, secagem, limpeza, debulha de grãos, descaroçamento ou acondicionamento indispensável ao transporte.
A redução se aplica, assim, principalmente ao atacadista ou atravessador de produtos dessa natureza.
Imposto Seletivo
Produtos prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas e açucaradas, além de apostas online e a extração de minérios, terão uma carga tributária maior, superior à alíquota padrão de 27,97%.
Cashback para Baixa Renda
Uma das principais inovações da reforma é a introdução do cashback, devolução de tributos a famílias de baixa renda (inscritas no CadÚnico), com uma renda de até meio salário mínimo por pessoa. Esse mecanismo de devolução será implementado em 2027 para a CBS e em 2029 para o IBS.
O cashback cobrirá, entre outros, serviços essenciais como energia elétrica, água, esgoto e gás natural.
Insumos e defensivos
Defensivos agrícolas, insumos agropecuários, fertilizantes, rações para animais, material de fertilização, vacinas veterinárias e outros materiais usados na agropecuária contarão com redução de 60% dos tributos se registrados no Ministério da Agricultura e Pecuária.
Com o texto do Senado aprovado, a listagem dos produtos ficou mais exaustiva, incluindo desde melhoramento genético de animais e plantas (transgenia, por exemplo) até serviços de análise laboratorial de solo e animais usados apenas para reprodução.
Entram ainda licenciamento de direitos sobre cultivares e vários serviços, como de técnico agrícola, veterinário, agronômico, pulverização de agrotóxicos, inseminação artificial, plantio, irrigação e colheita.
Nova categoria
O texto aprovado inova ao criar uma espécie de nova categoria, chamada de nanoempreendedor, que não precisará pagar IBS e CBS, contanto que não tenha aderido ao regime simplificado do microempreendedor individual (MEI).
Para isso, a pessoa física deve faturar até R$ 40,5 mil ao ano (50% do limite para adesão ao Simples).
FPA comemora
Para o presidente da Frente Parlamentar da Agropecuária (FPA), deputado Pedro Lupion (PP-PR), a bancada se empenhou em todas as discussões para garantir que os alimentos cheguem mais baratos aos supermercados, com uma cesta básica nacional e as proteínas animais disponíveis para toda a população.
O parlamentar também destacou que o produtor rural foi amplamente defendido ao longo da tramitação da reforma.
“Nosso foco foi garantir que o brasileiro possa se alimentar com dignidade e tenha seus direitos protegidos, assim como evitar que a sociedade e o produtor rural sejam sobrecarregados. Conseguimos resgatar pontos importantes conquistados na primeira etapa na Câmara e fechar um texto que representa uma vitória para o setor agropecuário brasileiro”, afirmou Lupion.
Mudanças para o agro brasileiro
A reforma tributária trouxe uma série de alterações que impactam diretamente o setor agropecuário, abrangendo temas como exportação, insumos, maquinário e energia renovável.
Foi proposta a suspensão do IBS e CBS sobre produtos agropecuários destinados à exportação, além do diferimento desses tributos nas aquisições e importações de insumos agropecuários realizadas por produtores rurais, independentemente de serem contribuintes ou não.
A proposta também prevê a desoneração de IBS e CBS na compra e importação de tratores, máquinas e implementos agrícolas adquiridos por produtores rurais não contribuintes. Além disso, foi incluída a possibilidade de créditos presumidos diferenciados, calculados com base na receita anual e na tipologia de produção.
A reforma inclui serviços técnicos agrícolas, veterinários e laboratoriais, como análises de solos, sementes, produtos fitossanitários e água de produção, entre outros.
Quanto à energia, as alíquotas de IBS para biocombustíveis e hidrogênio de baixa emissão de carbono deverão variar entre 40% e 90% das alíquotas aplicadas aos combustíveis fósseis equivalentes.
Cooperativismo e Biodiesel
Um pleito importante do setor, o ato cooperado, foi atendido com o apoio das bancadas. O texto também contempla demandas relacionadas ao biodiesel, estabelecendo a sujeição passiva do produto na indústria e a diferenciação tributária entre o etanol hidratado e a gasolina tipo C. Além disso, o setor assegurou a não incidência de tributos sobre o Fiagro e o diferimento em operações de venda de insumos.
Conquistas obtidas foram mantidas, e novos avanços foram incluídos:
-
Produtos destinados à fabricação de defensivos agropecuários foram incluídos no sistema de fast track.
-
Produtos mantêm a classificação de "in natura" mesmo quando acondicionados em embalagens preservativas ou submetidos a adição de concentração ou conservantes.
-
Suspensão da tributação (IBS e CBS) também na venda para contribuintes que promovam industrialização voltada à exportação.
-
Tributação uniforme para todos os óleos vegetais, exceto o óleo de babaçu.
-
Inclusão de mate, farinhas, massas e fórmulas na cesta básica.
-
Introdução da pegada de carbono, do ciclo "do berço ao túmulo", para graduação das alíquotas do Imposto Seletivo.
-
Monofasia de Contribuição para o PIS/Pasep e Cofins para o etanol.
-
Redução de 60% nas alíquotas do IBS e CBS para serviços ambientais.